
Taotlemine
Taotlusvoor on mõeldud Eestis registreeritud eraõiguslikele juriidilistele isikutele, välja arvatud riigi või kohaliku omavalitsuse asutatud või osalusel asutatud sihtasutus, kes on saanud käesolevaks aastaks ministeeriumilt tegevustoetust või toetust mõnest järgnevast taotlusvoorust:
- „Etendusasutuste tegevustoetus 2022“,
- „Muusikakollektiivid ja kontserdikorraldajad 2022“
- „Muusikafestivalid ja suursündmused 2021“
- „Muuseumide tegevustoetus 2022“
- SA Eesti Filmi Instituudi 2022. aasta väärtfilmikino toetus.
Lisaks peab taotleja vastama järgnevatele tingimustele:
- ta peab olema esitanud äriregistrile viimase lõppenud majandusaasta kinnitatud aruande ning selle aruande järgi ei ole tema lühiajalise võlgnevuse kattekordaja üle 2,5
- tema viimase lõppenud majandusaasta müügitulu või tulu ettevõtlusest või muu tulu moodustab vähemalt 15% kogutuludest. Osakaalu arvutamisel kogutuludest ei võeta arvesse ühekordseid sihtotstarbelisi toetusi ja remondi- ja investeeringutoetusi;
- ta ei ole pankrotis, likvideerimisel ega sundlõpetamisel ning tal puudub kehtiv äriregistrist kustutamise hoiatus;
- tal puuduvad riiklike maksude maksuvõlad või on need taotluse esitamise ajaks ajatatud;
- tal ei ole majandusaasta aruande ega maksudeklaratsioonide esitamise võlga;
- juhul kui toetuse andja on teinud taotleja kohta varem toetuse tagasinõudmise otsuse, ei ole tal otsuse kohaselt tagasimaksmisele kuuluv toetus tähtajaks tagasi maksmata.
- Ettevõtja ei tohi olla Euroopa Liidu õiguse kohaselt raskustes 31. detsembri 2019. a seisuga. Nõuet kontrollitakse 2019. a majandusaasta aruande alusel. 31.12.2019. a seisuga ei tohi omakapital kokku olla väiksem kui pool osa- või aktsiakapitalist.
Raskustes olemise absoluutsele keelule kehtib erand mikro- või väikeettevõtjate suhtes. Erand seisneb selles, et tal lubatakse olla raskustes juba 31. detsembril 2019. a, tingimusel, et tema suhtes ei kohaldata riikliku õiguse alusel maksejõuetusmenetlust ja et ta ei ole saanud päästmisabi ega ümberkorraldamisabi.
Määruse täisteksti saab lugeda Riigi Teatajast.
Taotlusi sai esitada alates 7. märtsist kuni 7. aprillini 2022. Toetuse saajatega saab tutvuda Toetuste Menetlemise Infosüsteemis.
Taotlus peab sisaldama järgmisi andmeid ja dokumente:
- üldandmed taotleja kohta;
- taotleja kinnitus enda vastavuse kohta käesoleva määruse §-s 4 sätestatud nõuetele ning kirjeldus tulude languse või kulude tõusu seosest COVID-19 puhangu mõjude ja piirangutega;
- teave, kui taotleja on taotlenud ja/või saanud toetust samal ajal mitmest COVID-19 toetusmeetmest ning täpne ülevaade viimasel lõppenud majandusaastal saadud annetustest ja toetustest;
- volikiri, kui taotleja esindusõiguslik isik tegutseb volituse alusel ja volitus ei ole antud toetuse andja toetuste taotlemise e-keskkonna (edaspidi e-keskkond) kaudu.
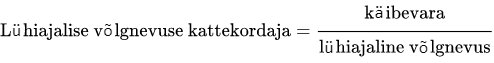
Mis on lühiajalise võlgnevuse kattekordaja?
Tegemist on finantsanalüüsis kasutatava suhtarvuga, mis näitab ettevõtte või organisatsiooni maksevõimet ehk kuidas ettevõte või organisatsioon on võimeline katma oma käibevaraga lühiajalisi kohustusi. Üldiselt on finantsanalüüsis lähenemine, et kui nimetatud kattekordaja on suurem kui 1,6, võib pidada ettevõtte või organisatsiooni finantsolukorda vähemalt selle näitaja osas heaks.
Toetuse arvestamise alus ja suurus
- Toetussumma arvutatakse toetuse saaja poolt äriregistrile esitatud viimase lõppenud majandusaasta kinnitatud aruandes toodud andmete põhjal.
- Toetussumma arvutamise aluseks on viimase lõppenud majandusaasta tulude langus või kulude kasv võrreldes kolme aasta taguse majandusaastaga, kuid mitte rohkem kui 200 000 eurot taotleja kohta. Tulude langus või kulude kasv peab olema otseses seoses COVID-19 puhangu mõjude ja piirangutega.
- Tulude languse ja kulude kasvu korral lähtutakse toetussumma arvutamisel suuremast.
- Toetuse lõplik summa leitakse proportsionaalsuse põhimõttel. Selleks arvutatakse maksimaalsete vajaduste kogusumma ja eelarve vahe. Taotleja maksimaalset vajadust vähendatakse protsendimääras, mille võrra ületab nimetatud vajaduste kogusumma eelarvet nii, et taotlejatele eraldatav kogusumma oleks võrdne eelarvega.
- Toetust ei maksta, kui toetuse arvestuslik suurus on väiksem kui 4000 eurot.
- Mittetulundusühingute ja sihtasutuste puhul arvestatakse tulude hulka kasumiaruande read „tulud ettevõtlusest“ ja „muud tulud". Äriühingute puhul arvestatakse tulude hulka kasumiaruande rida „müügitulu“. Tulude hulka ei arvestata annetusi ja toetusi.
Toetuse menetlemine, otsus ja maksmine
- Taotluse menetlemise tähtaeg on kuni 30 tööpäeva alates taotlusvooru sulgemisest.
- Taotluse menetlemise käigus võib toetuse andja nõuda taotlejalt selgitusi, lisainformatsiooni, taotluse täiendamist või muutmist, kui ta leiab, et taotlus ei ole piisavalt selge või selles esinevad puudused. Puuduste kõrvaldamiseks võib toetuse andja anda taotlejale kuni viis tööpäeva, mil peatub taotluse menetlemise aeg. Toetuse andja jätab taotluse läbi vaatamata, kui taotleja ei ole tähtaja jooksul puudusi kõrvaldanud, ning teavitab sellest taotlejat e-keskkonna kaudu kümne tööpäeva jooksul. Kui puudus kõrvaldatakse, loetakse puudusega seotud nõue täidetuks
- Taotluse rahuldamise või rahuldamata jätmise otsuse teeb kultuuriminister.
- Taotluse rahuldamata jätmise otsus tehakse juhul, kui:
1) taotleja ja/või taotlus ei vasta kasvõi ühele määruse §-des 4 ja 5 sätestatud tingimusele;
2) taotleja mõjutab taotluse menetlemist pettuse või ähvardusega või muul õigusvastasel viisil;
3) toetuse arvestuslik suurus on väiksem kui 4000 eurot;
4) taotleja ei ole nõus taotluse osalise rahuldamisega;
5) taotleja ei võimalda taotluse nõuetele vastavust kontrollida. - Taotlejale saadetakse tema taotluse kohta tehtud otsus e-keskkonna kaudu. Toetus makstakse toetuse saajale välja kümne tööpäeva jooksul pärast taotluse rahuldamise otsuse tegemist.
Kontakt
Asta Trummel
kirjandusnõunik
- +372 514 4666
- [email protected]
